← マーケットトレンド一覧に戻る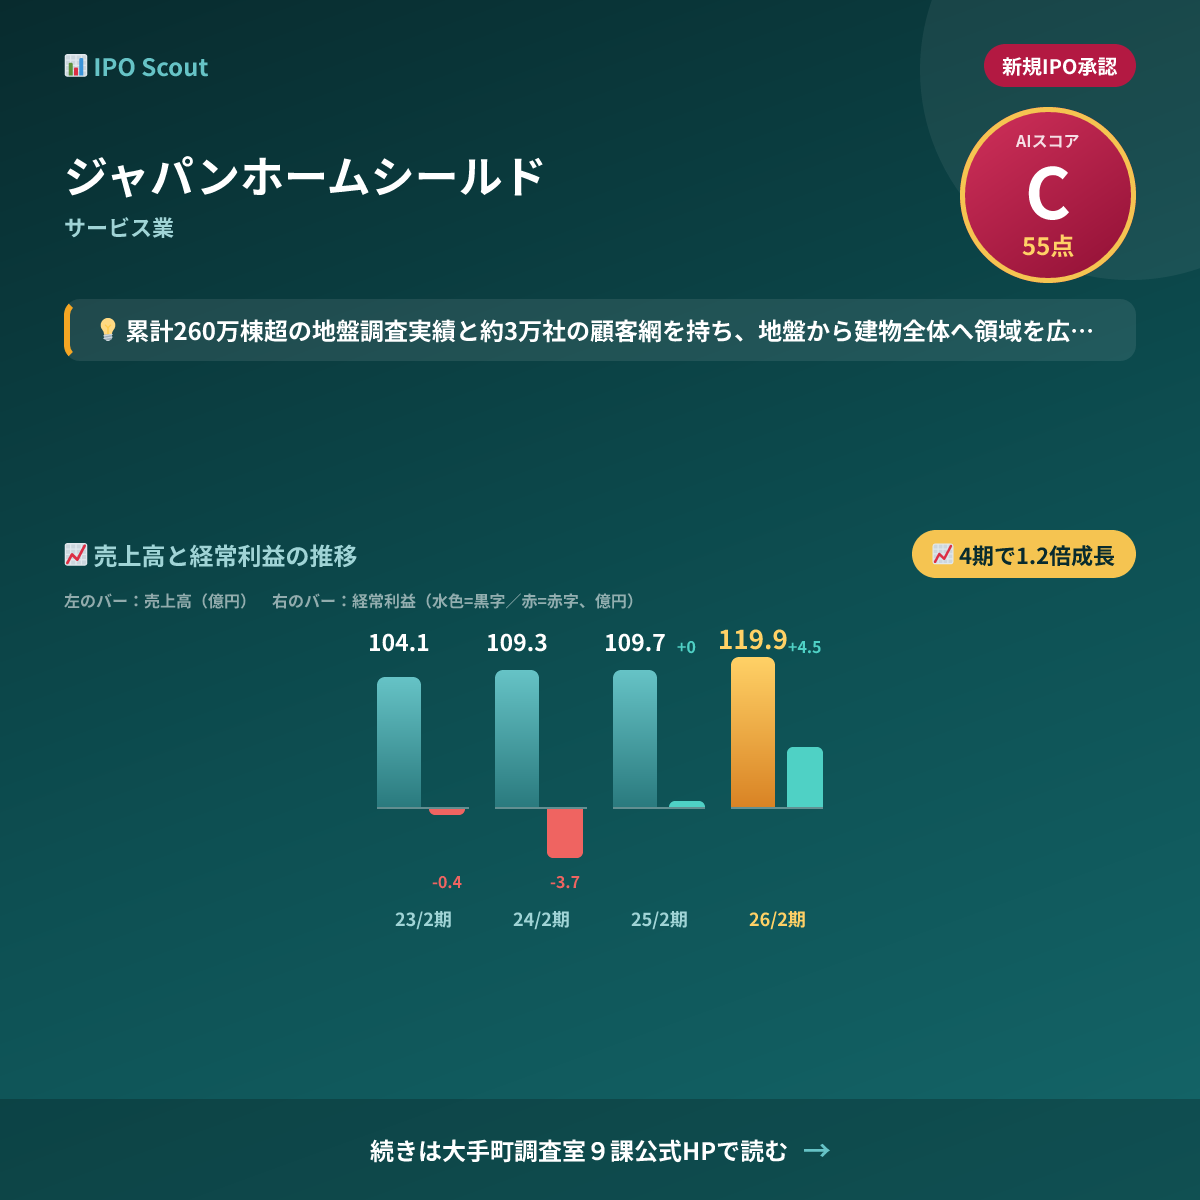
サービス業2026/11/7
新規IPO紹介(ジャパンホームシールド)
【新規IPO承認】 ジャパンホームシールド ・上場日:2026-11-30 ・コード:667A ・主幹事:野村證券株式会社 ジャパンホームシールドは、累計260万棟超の地盤調査実績を持つ住宅品質サービスの企業です。経常損益は24/2期の-3.7億円から26/2期には+4.5億円へと黒字転換しました。あなたなら、この急な改善をどう評価するでしょうか。 ただし、26/2期の経常利益率は3.8%にとどまります。しかも現場業務の大半は外部委託で、新設住宅着工戸数の減少傾向というリスクも抱えています。この薄い利益率で、需要と供給の両面の不確実性を吸収できるのでしょうか。 一方、想定価格1,220円ベースの26/2期PERは10.95倍と、前期の24.2倍から大きく低下しています。割安と見るか、それなりの理由があると見るかは分かれるところです。ロックアップ解除後の需給も気になるところです。こうした判断材料を整理した分析ページを、ぜひあわせてご覧ください。 続きは大手町調査室9課公式HPで読む #IPO #新規上場 https://ipo.finance-tower.com/analysis/4edd8c25-9621-4da3-9626-00f1c60932d4 #IPO #新規上場 #ジャパンホームシールド #サービス業 #株式投資