新規IPO紹介(MabGenesis)
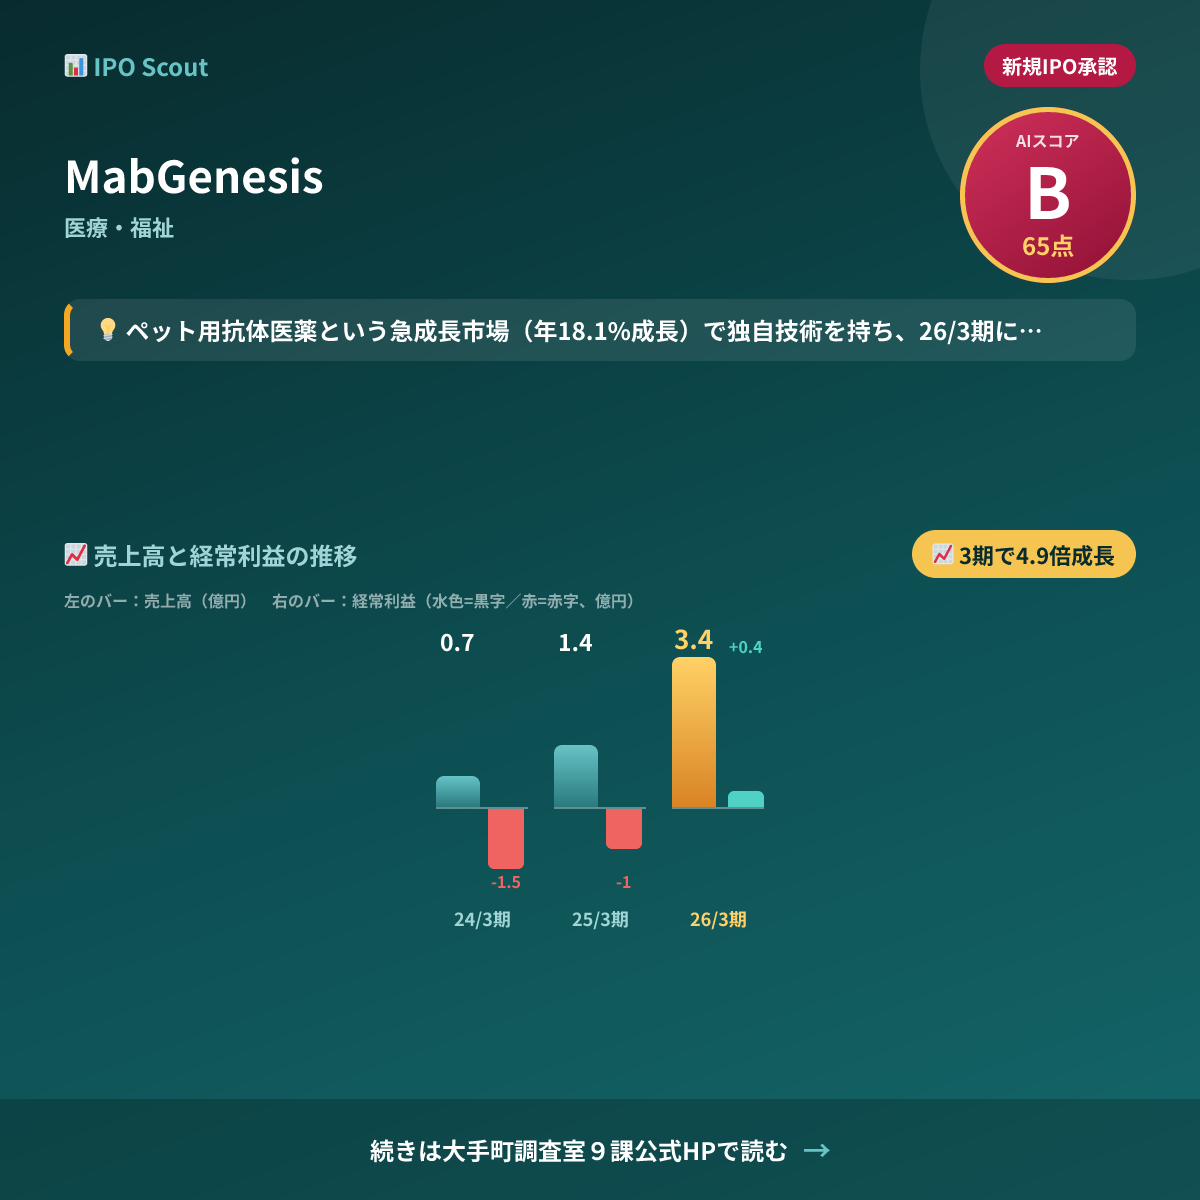
# MabGenesisのIPOを読み解く 2026/11/2に上場を予定している「MabGenesis」(653A)。目論見書の情報から、この会社の「儲けの仕組み」「上場までの道のり」「競合との違い」を読み解いてみます。 ## どうやって儲けているのか MabGenesisは、イヌ・ネコ用の抗体医薬品を創薬する研究開発型バイオベンチャーです。ファージディスプレイ抗体技術という特殊な手法で抗体を取得し、自社で開発した抗体の権利を大手製薬企業に導出することで収益を得ています。 収益の仕組みは3段階です。まず契約時に一時金、開発が進むごとにマイルストーン収入、製品化後は売上に応じたロイヤリティが入ります。2026年3月期の売上337百万円は、ほぼ全額が共同研究とマイルストーン収入です。 取引先は動物用医薬品の大手企業です。フランスのCeva、米国のMSD Animal Health、日本では日本曹達や共立製薬など、**複数の製薬企業と同時並行でプロジェクトを進めている**のが特徴です。 2026年3月期には営業利益率**10.6%**で初めて黒字化を達成しました。研究開発型企業としては比較的早期の黒字転換といえます。ただし売上はマイルストーン中心で単発的なため、安定性には注意が必要です。 ## なぜ「今」上場するのか 代表の新庄勝浩氏は、ファイザーや日本イーライリリーで長年薬理学研究に携わってきた獣医学博士です。大手製薬企業での経験から、ヒト用医薬品では当たり前になった抗体医薬が動物医療ではほとんど使われていない現実を知り、創業に至りました。 転機は大手製薬企業との連携が次々と決まったことです。2022年3月期にようやく売上計上を開始し、その後わずか数年で売上は急拡大しました。2023年3月期3.8百万円だった売上が、2026年3月期には337百万円へと**約88倍に成長**しています。 しかし研究開発型ベンチャー特有の試練もありました。売上が伸びる一方で、2024年3月期までは毎期1億円超の営業赤字が続きました。導出先企業の開発進捗に収益が左右される不安定さと向き合いながら、複数プロジェクトの同時推進でリスク分散を図る戦略を取りました。 現在、ペット医療市場は急拡大しています。イヌ・ネコ用抗体医薬市場は2024年の11億米ドルから2034年には61億米ドルへ、年18.1%成長が見込まれます。導出済み4案件の進展と、IPO資金10億円超を研究開発・人材採用に投じることで、次の成長ステージに向かうタイミングでの上場となります。 ## 競合とどう違うのか MabGenesisは**犬の慢性腎臓病(CKD)治療薬**という特定領域に集中する創薬ベンチャーで、2026年3月期に売上高3.4億円、営業利益率10.6%と黒字化を達成しています。直近3年で売上が約100倍に成長しており、ニッチ市場での立ち上げ期にある点が特徴です。 一方、競合として挙げられる共立製薬、日本曹達、Boehringer Ingelheim、MSD Animal Health、Virbacは、いずれも動物用医薬品や農薬・化学品を扱う企業です。これらは総合的な製品ラインを持つ既存プレイヤーで、MabGenesisとは事業規模が大きく異なります。 MabGenesisの強みは、抗体医薬という高度な技術を犬のCKDに特化させている点です。既存企業が幅広い製品ポートフォリオで安定収益を得るのに対し、同社は単一疾患領域での深掘りと成長性に賭けるモデルといえます。 創薬バイオセクターのPERは米国で17.4〜105.1倍ですが、MabGenesisは利益水準がまだ小さいため、評価は成長期待に大きく依存します。既存大手との競争というより、未開拓市場での先行者としてのポジション確立が焦点になるでしょう。 --- もっと詳しく知りたい方は、目論見書をAIが分析した詳細レポートをこちらでご覧いただけます。 👉 MabGenesis IPO分析レポート https://ipo.finance-tower.com/analysis/653A #IPO #新規上場 #MabGenesis #医療・福祉 #株式投資