新規IPO紹介(レイヤード)
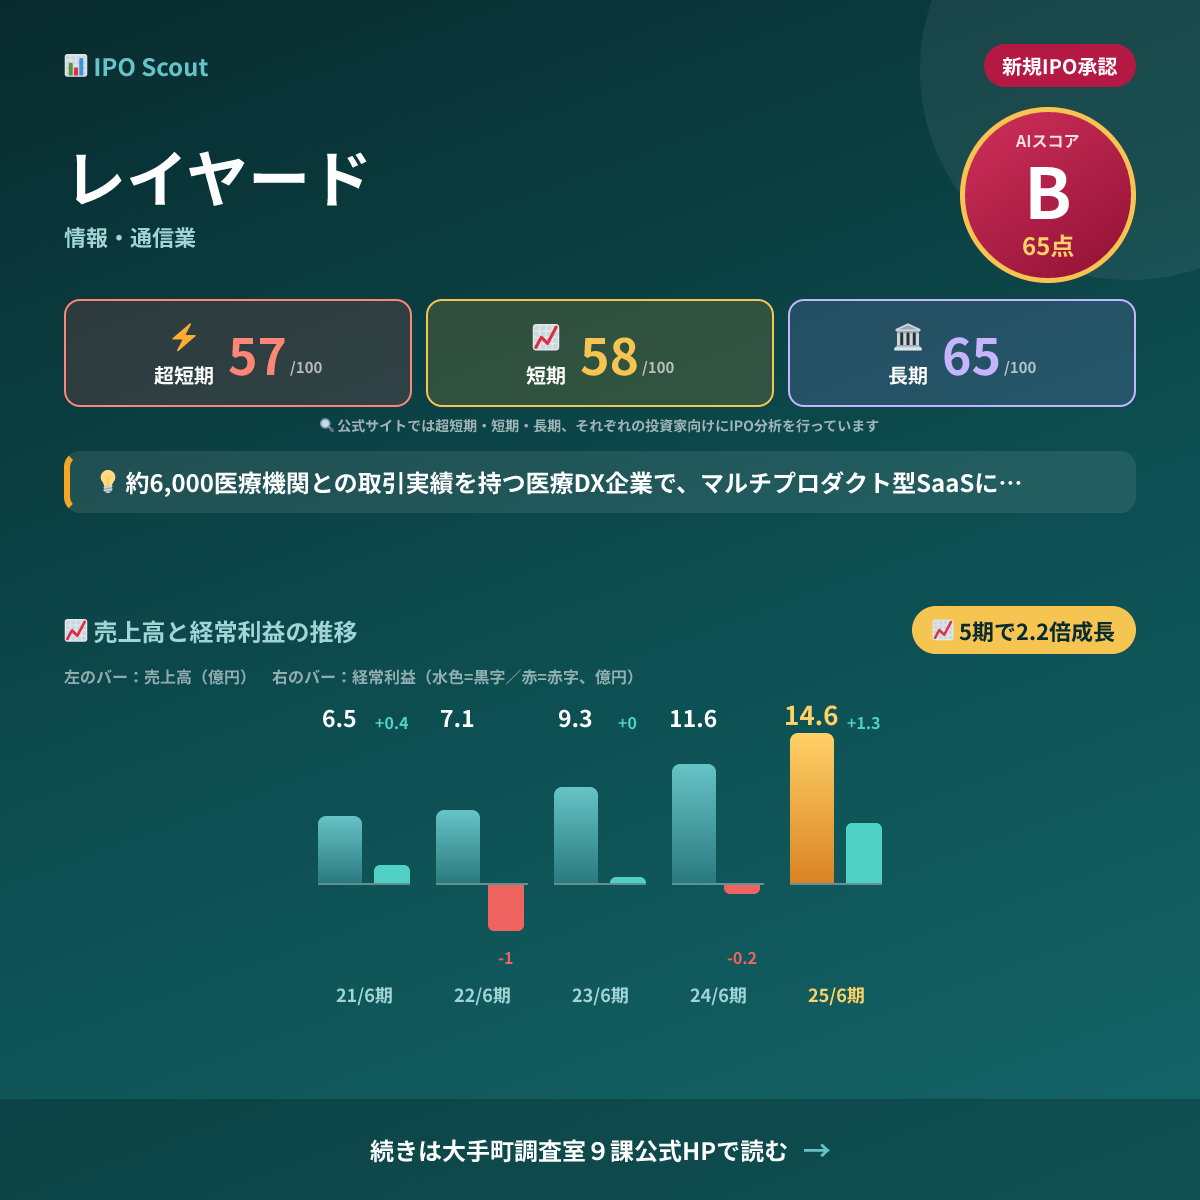
【新規IPO承認】 レイヤード ・上場日:2026-09-25 ・市場:グロース ・コード:634A ・主幹事:SBI証券 医療DX市場が急拡大する中、注目を集めるレイヤードのIPO。約6,000医療機関との取引実績を誇り、売上は4年で2.2倍に成長しました。しかし、この華々しい成長の裏側には、投資家なら必ず目を向けるべきいくつかの「問い」が潜んでいます。 まず目を引くのは、直近の急激な収益改善です。2024年6月期まで4期連続で経常赤字または損益分岐点付近だった同社が、2025年6月期には一転して経常利益1.3億円、営業キャッシュフロー1.1億円と黒字化を達成しました。成長企業が先行投資を経て収益化フェーズに入る、そんな理想的なストーリーに見えます。 ところが、同じタイミングで公募増資によって7.5億円もの資金を調達しようとしています。黒字化を果たした直後に、なぜこれほどの大型調達が必要なのでしょうか。調達資金の使途を見ると、約4.7億円が営業・サポート体制の強化に充てられる計画です。これは成長加速のための攻めの投資なのか、それとも収益基盤の不安定さを補う守りの一手なのか。あなたなら、この資金調達をどう読み解くでしょうか。 もう一つ、見逃せないのが販売チャネルの構造です。約6,000医療機関という顧客基盤は確かに魅力的ですが、その約7割が販売代理店経由で、中でもメディパルHDグループ1社が全体の約4割を占めています。効率的な拡販を可能にした強力なパートナーシップである一方、目論見書では「販売代理店への依存」を主要リスクとして明記しています。この構造を、あなたは成長のエンジンと見るでしょうか、それとも脆弱性と見るでしょうか。 IPO投資で重要なのは、華々しい成長の数字だけでなく、その裏側にある構造とリスクを正しく理解することです。レイヤードのIPOには、医療DX市場の追い風という明るい材料と、収益安定性や販売依存という懸念材料が同居しています。この二面性をどう評価するかが、投資判断の分かれ目になるでしょう。 続きは大手町調査室9課公式HPで読む #IPO #新規上場 https://ipo.finance-tower.com/analysis/bcbb0778-59cb-4547-bcad-e40a1028dfe0