新規IPO紹介(RECEPTIONIST)
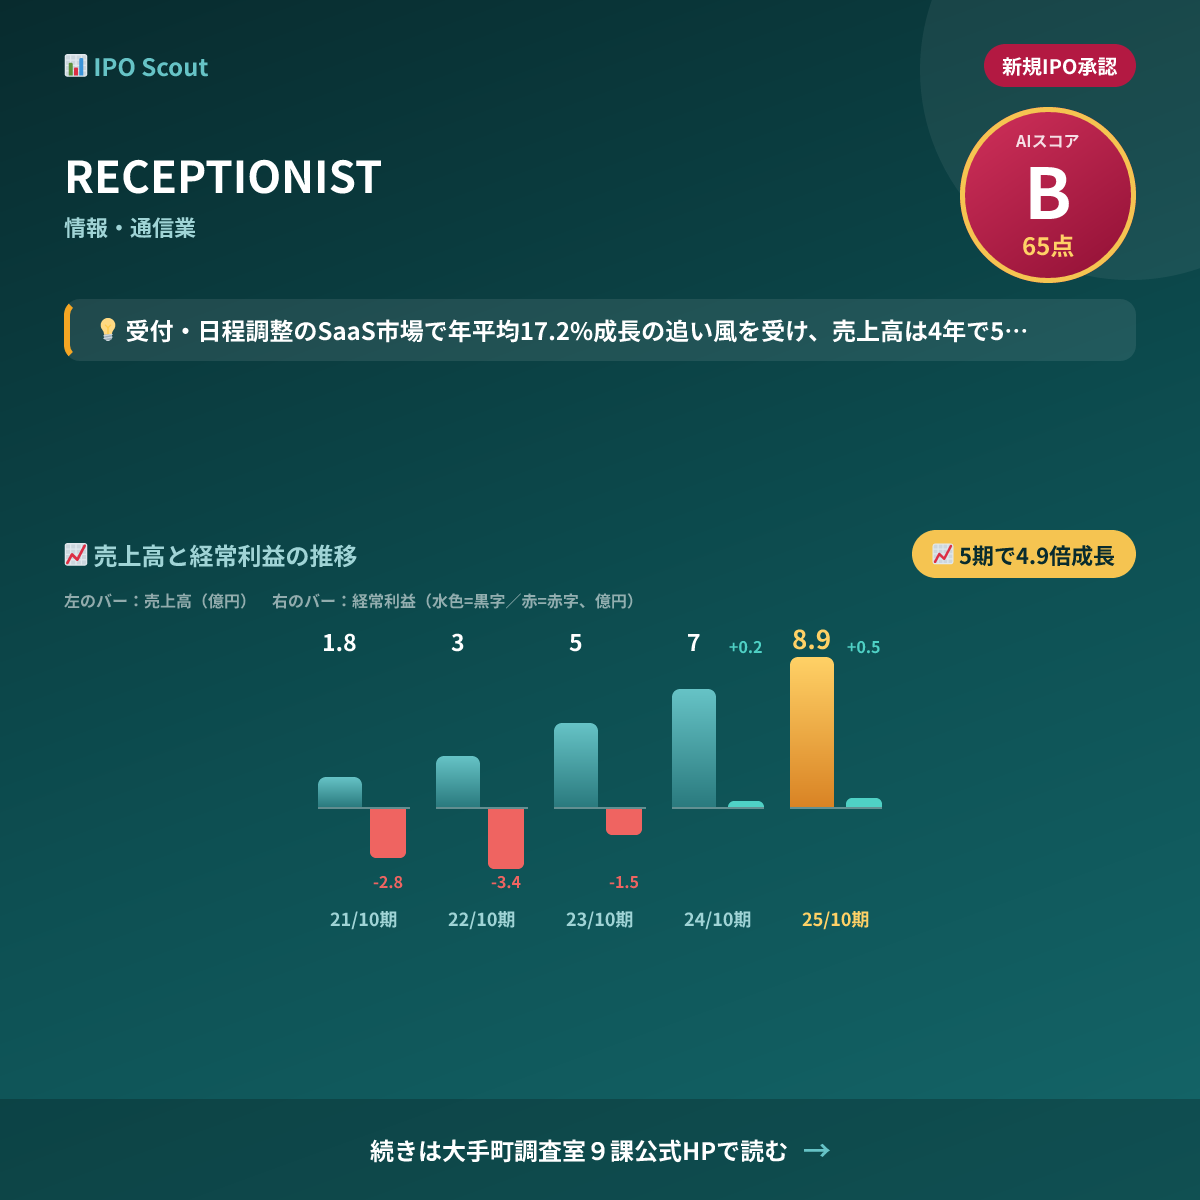
# RECEPTIONISTのIPOを読み解く 2026/11/10に上場を予定している「RECEPTIONIST」(660A)。目論見書の情報から、この会社の「儲けの仕組み」「上場までの道のり」「競合との違い」を読み解いてみます。 ## どうやって儲けているのか RECEPTIONISTは、企業向けのクラウド受付システムを中心としたSaaSサービスを提供しています。主力製品の「RECEPTIONIST」は、来訪者が受付でタブレットを操作すると担当者にチャットやメールで通知が届く仕組みで、有人受付を置けない企業でもスムーズな来客対応を実現します。 このサービスだけで売上高全体の**約68%**を占めており、2025年10月末時点で契約企業数は2,381社に達しています。受付業務のデジタル化という明確なニーズに応える形で、月額課金型の収益モデルを構築しています。 加えて「調整アポ」(日程調整ツール)や「予約ルームズ」(会議室管理システム)など、ビジネスコミュニケーション領域の周辺サービスも展開。複数のSaaSを組み合わせることで、顧客単価の向上と解約率の低下を狙っています。 2025年10月期の経常利益率は5.1%とまだ高くありませんが、第6~8期の赤字期を経て黒字転換を果たし、現在は成長投資と収益性のバランスを取りながら事業を拡大しているフェーズです。 ## なぜ「今」上場するのか RECEPTIONISTは2016年に設立され、橋本(大宮)真里子氏が2019年10月にCEOに就任してから本格的な成長軌道に乗りました。当初は受付業務のデジタル化という限定的な市場での挑戦でしたが、売上は2021年10月期の1.788億円と小規模でした。 転機となったのは、コロナ禍を経たオフィス環境の変化です。リモートワークの普及により有人受付の見直しが進み、クラウド受付システムへの需要が急拡大。Salesforce Ventures LLCなど大手VCからの出資も得て、事業拡大のアクセルを踏みました。 試練は、急成長の裏で続いた赤字でした。**第6~8期は連続赤字**を記録し、人材採用や開発投資に資金を投じながらも収益化に苦しみました。しかし契約企業数を着実に積み上げ、第10期(2025年10月期)でようやく経常利益4,523万円の黒字転換を達成しています。 現在、来訪者管理システム市場は年平均成長率17.2%で拡大中。契約企業数も2026年7月末には2,480社に達し、成長が加速しています。今回の上場で調達する約1.9億円のうち1.5億円をオフィス移転に充て、採用強化と事業基盤の拡充を図ります。市場の追い風と黒字化の実績を背に、今が成長投資のタイミングだと判断しての上場です。 ## 競合とどう違うのか RECEPTIONISTは受付業務のDX化を支援するクラウドサービスを展開しており、**2025年10月期の売上高は8.941億円**と右肩上がりの成長を続けています。経常利益率は5.1%と、まだ成長投資フェーズにある収益構造です。 競合としてはSmart at receptionやラクネコ、MOT/Phone受付システム、コンコンコール、moreReceptionなどが存在します。これらの企業の詳細な財務データは公開されていませんが、いずれも受付システムという同じ市場で競っています。 各社の差は主にサービスの機能範囲や対象顧客層、導入実績の規模感にあると考えられます。RECEPTIONISTは受付システムを起点に、会議室予約や入退館管理など周辺業務のDX化まで手がけるプラットフォーム戦略を採っている点が特徴です。 売上の継続的な伸びは、単なる受付端末の提供にとどまらず、企業の来客管理全体をカバーするSaaS型モデルが支持されている証とも読めます。競合各社も似た領域でサービスを展開していますが、RECEPTIONISTは上場準備を進める規模まで事業を拡大しており、成長ステージで一歩先を行く立ち位置にあるといえるでしょう。 --- もっと詳しく知りたい方は、目論見書をAIが分析した詳細レポートをこちらでご覧いただけます。 👉 RECEPTIONIST IPO分析レポート https://ipo.finance-tower.com/analysis/660A #IPO #新規上場 #RECEPTIONIST #情報・通信業 #株式投資